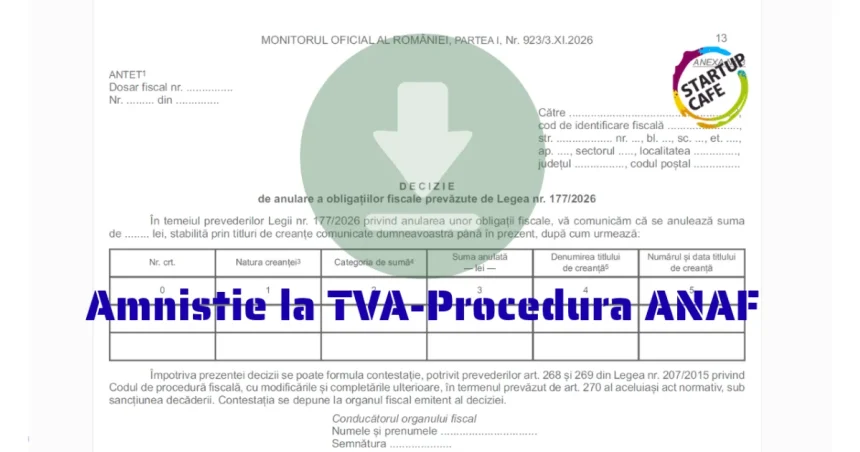
ANAF a publicat procedura de anulare a TVA pentru firmele cu decizii retroactive
Ordinul ANAF nr. 1.512/2026, publicat în Monitorul Oficial nr. 923 din 3 noiembrie 2026, stabilește modul de aplicare a Legii nr. 177/2026 privind amnistia fiscală. Măsura vizează firmele cărora ANAF le-a anulat din oficiu codul de TVA și care au primit ulterior decizii de impunere pentru TVA aferentă perioadelor anterioare.
Ce obligații fiscale pot fi anulate
Pot fi anulate obligațiile principale reprezentând TVA, precum și dobânzile și penalitățile aferente, pentru perioade fiscale începând cu 1 ianuarie 2019 și până la intrarea în vigoare a Legii nr. 177/2026. În anumite condiții, firmele pot beneficia și de restituirea sumelor deja achitate.
Cum verifică ANAF eligibilitatea
Procedura stabilește modul în care autoritatea fiscală identifică firmele eligibile, verifică obligațiile fiscale și emite deciziile de anulare. ANAF va utiliza inclusiv informațiile din sistemele RO e-Factura și casele de marcat electronice, pentru a verifica dacă firmele au evidențiat distinct TVA pe facturile și bonurile fiscale emise. Ordinul include și formularele oficiale pentru anularea obligațiilor fiscale și pentru solicitarea restituirii sumelor deja plătite.
Situații rămase nerezolvate
Avocata Alina Nica, implicată în demersurile pentru adoptarea amnistiei, avertizează că procedura lasă nerezolvate mai multe situații, printre care oprirea executărilor silite și a popririlor, acordarea dobânzilor pentru sumele achitate și situația firmelor aflate în insolvență. Potrivit acesteia, aplicarea efectivă a amnistiei ar putea necesita în continuare cereri individuale și contestații din partea contribuabililor.
Un pas important pentru antreprenori
Noua reglementare reprezintă un pas important pentru antreprenorii care s-au trezit cu datorii de zeci de mii de euro, după ce ANAF le-a solicitat TVA pentru mai mulți ani în care nu au colectat această taxă de la clienți.